2026年現在、オンラインショッピング(EC)の急拡大に伴い、クレジットカードの不正利用被害が社会的な問題として深刻さを増しています。その中で、被害に遭ったカードホルダーを守る重要な仕組みとして注目されているのが「チャージバック」です。カード名義人本人の覚えのない請求や、商品が届かないといったトラブルが発生した際、正当な理由が認められれば売上が取り消され、代金が返金されるこの制度は、消費者の大きな安心材料となっています。
一方で、EC事業者側にとっては、商品やサービスを提供したにもかかわらず売上が没収され、手元に商品も戻らないという大きなリスクを伴う死活問題でもあります。本記事では、チャージバックの基本仕組みや発生する理由から、万が一被害に遭った場合の具体的な返金請求・申請手順、さらにEC事業者が講じるべき有効な防止策まで、専門的な視点から徹底的に解説します。
チャージバックとは?カードホルダーとEC事業者を守る基本仕組み
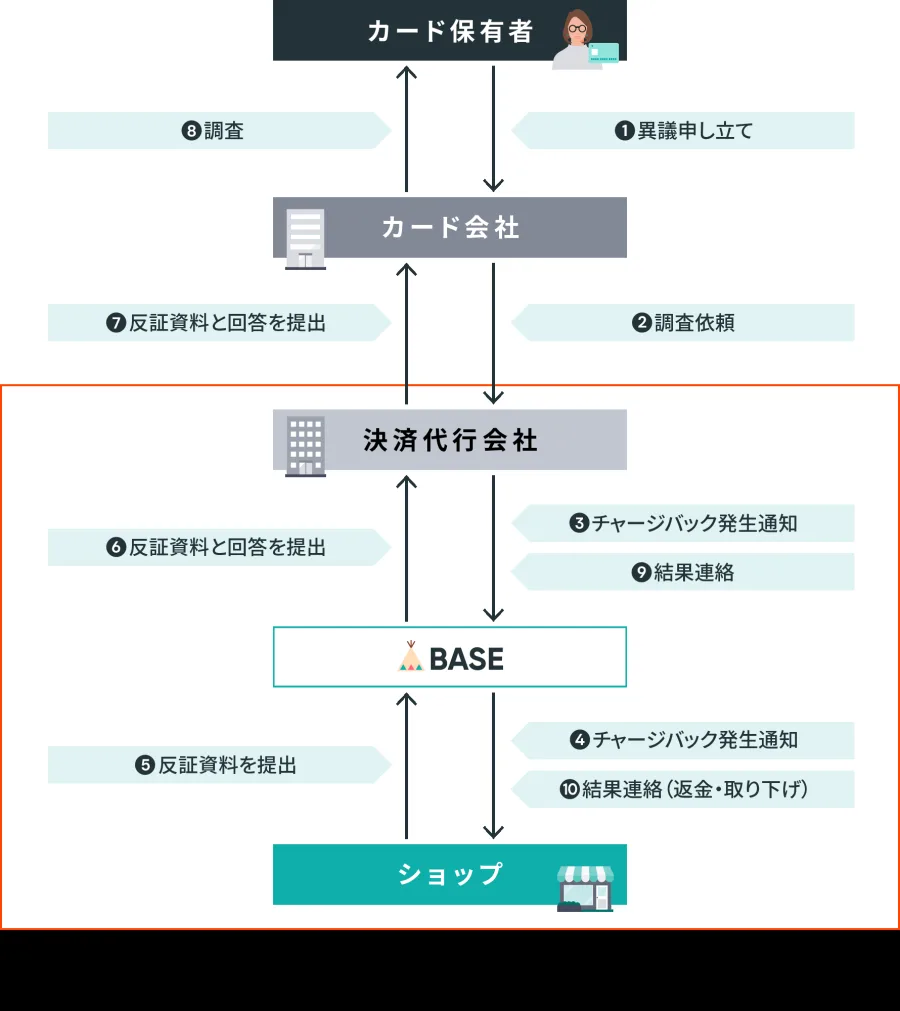
チャージバック(売上取消)とは、クレジットカード決済において、不正利用や商品未着などのトラブルが発生した際、カード発行会社が加盟店(EC事業者)からの売上を承認しない、あるいは取り消す仕組みのことです。本来、クレジットカードの決済が完了した時点では、加盟店に売上が計上されますが、カード名義人が「身に覚えのない請求である」とカード会社に申し立てを行い、調査の結果それが正当であると判断された場合、カード会社は加盟店への支払いを拒否し、カードホルダーへ代金を返金します。
この制度は、消費者が安心してクレジットカードを利用できるようにするための強力な消費者保護のセーフティネットとして機能しています。見知らぬ第三者によってカード情報が盗まれ、勝手に買い物をされた場合でも、チャージバックが適用されればカードホルダー自身がその損失を全額負担せずに済むようになっています。しかし、その裏で、EC事業者側は「商品をすでに発送してしまったにもかかわらず売上金が入金されない」、あるいは「手元に戻ってきた商品が破損しているか、そもそも別人の手に渡っている」という深刻なダメージを受けることになります。
チャージバックが発生する主な理由と不正利用の手口
チャージバックが引き起こされる理由は多岐にわたりますが、近年で最も増加しているのは第三者による不正利用です。フィッシング詐欺やダークウェブ上で売買されたクレジットカード番号、有効期限、セキュリティコード(CVV)などの情報が悪用され、ECサイトで高額なデジタル家電やブランド品、換金性の高いチケットなどが購入されるケースが後を絶ちません。犯人は実在しない宛先や私書箱、一時的な受取ロッカーを指定して商品をだまし取るため、EC事業者は正規の注文と区別がつきにくいのが実情です。
不正利用以外にも、チャージバックの発生原因となるトラブルは数多く存在します。例えば、EC事業者の発送ミスや配送中の紛失によって「注文した商品が届かない」場合や、届いた商品が注文内容と著しく異なる、あるいは初期不良品であったにもかかわらず店舗側が返品や返金に応じない場合、消費者は直接店舗と交渉する代わりにクレジットカード会社へチャージバックを申請することがあります。また、身に覚えのない重複請求や、解約したはずのサブスクリプションサービスから継続して引き落としが続いた場合のトラブルも、チャージバックの引き金となります。
【チャージバック・不正利用防止策の比較】クレジットカード不正利用の増加に伴い、EC事業者や消費者双方にとって「チャージバック」の仕組みを正しく理解し、適切に対処することがますます重要になっています。本記事では、チャージバックの基本的な仕組みから、クレジットカード不正利用時の返金請求手順、事業者向けのリスク対策と具体的な防止策までを徹底的に網羅し、わかりやすく解説します。
チャージバックの仕組みとクレジットカード不正利用時の返金請求手順をわかりやすく解説。EC事業者向けのリスク対策や被害を防ぐための有効な防止策を徹底的に網羅します。
チャージバックとは?クレジットカード不正利用における基本的な仕組み
チャージバック(Chargeback)とは、クレジットカードの不正利用やカード会社と加盟店(EC事業者)間のトラブルが発生した際、カードホルダーがカード会社に対して代金の支払いに同意しない(異議を唱える)ことで、売上を取り消す、または返金させる仕組みです。本来、クレジット決済における正当な取引保護を目的として導入されています。
この仕組みの背景には、消費者が身に覚えのない請求や詐欺被害に巻き込まれた際のリスクを軽減する意図がありますが、EC事業者にとっては商品やサービスを提供したにもかかわらず売上が回収できず、さらに商品も戻らないという大きなリスクを伴う諸刃の剣でもあります。
チャージバックが成立する主な理由と発生の背景
チャージバックが申請され、実際に成立する原因にはいくつかの典型的なパターンが存在します。EC事業者が最も直面しやすいのが第三者によるクレジットカードの不正利用です。
主な発生理由としては、「身に覚えのない不正利用(第三者によるカード情報の盗用)」「商品が届かない、または著しく異なる商品が届いた」「重複請求や金額の誤り、キャンセルの未処理」などが挙げられます。特に最近では、巧妙なフィッシング詐欺やダークウェブ上で流通したクレジットカード情報を悪用した不正注文が後を絶たず、ECサイトにおける大きな経営課題となっています。
不正利用発覚時の返金請求手順:カードホルダーと事業者の流れ
クレジットカードの不正利用が発覚した場合、カードホルダー(消費者)およびEC事業者はそれぞれ定められた手順に沿って対応を進める必要があります。
カードホルダーが返金を求める場合、まずは自身のクレジットカード会社に連絡し、不正利用があった旨を申告します。その後、カード会社による調査が行われ、不正と認められた場合にはチャージバックが適用されて返金や請求取り消し処理が行われます。
| プロセス段階 | 関係者 | 主なアクション・対応内容 | 備考・留意点 |
|---|---|---|---|
| 1. 不正の発覚・申告 | カードホルダー | 明細書で身に覚えのない請求を確認し、カード会社へ連絡 | 通常、不正発覚後から一定期間(60日以内等)の申請が必要 |
| 2. 調査と異議申し立て | カード会社・アクワイアラー | カード会社が取引内容を調査し、加盟店(EC事業者)へ通知 | 加盟店側にはエビデンス(発送伝票等)の提出義務が生じる |
| 3. 裁定・返金処理 | カード会社・決済代行会社 | 不正と確定した場合、チャージバックが成立し返金 | EC事業者の売上は取り消され、手数料が発生する場合もある |
EC事業者が直面するチャージバックのリスクと経営への影響
チャージバックは消費者保護の観点から不可欠な制度ですが、EC事業者にとっては深刻なダメージをもたらします。商品代金が回収できないだけでなく、不正利用対策の不備を指摘されることで、クレジットカード会社からペナルティを課される可能性もあります。
加えて、高額なチャージバックが頻発すると、最悪の場合クレジットカードの決済ブランド(VisaやMastercardなど)との加盟店契約を解除されるリスクや、不正対策費用および事務負担の増加による利益率の悪化につながります。そのため、受動的な対応ではなく、事前の予防策が極めて重要視されています。
被害を防ぐための有効な防止策と最新のセキュリティ対策
EC事業者がチャージバックや不正利用の被害を最小限に抑えるためには、多層防御(レイヤードディフェンス)と呼ばれる複数の防止策を組み合わせることが効果的です。
代表的な防止策として、本人認証サービス「3Dセキュア2.0」の導入が挙げられます。これは、従来の固定パスワードではなく、デバイス情報や行動履歴等を用いたリスクベース認証を行う仕組みであり、不正アクセスの大部分を自動でブロックできます。また、AIを活用した不正検知システムを導入し、不審な注文パターン(海外からのアクセス、短期間での複数回購入、配送先と名義の不一致など)をリアルタイムで検知・保留することも有効なアプローチです。
【チャージバック】に関するよくある質問(FAQ)
Q1:チャージバックが適用された場合、EC事業者の商品は戻ってきますか?
A1:原則として、チャージバックが成立しても、すでに発送してしまった商品が自動的に手元に戻ってくるわけではありません。そのため、発送前の段階で怪しい注文を検知・キャンセルすることが極めて重要となります。
Q2:3Dセキュア2.0を導入していれば、全てのチャージバックを防げますか?
A2:3Dセキュア2.0を導入し、本人認証が完了した取引において不正利用によるチャージバックが発生した場合、「責任移行(ライアビリティシフト)」が適用され、原則としてEC事業者は損害を免れることができます。ただし、すべての不正を100%防ぐ万能策ではないため、不正検知ツールとの併用が推奨されます。
Q3:消費者がチャージバックを申請できる期限はいつまでですか?
A3:カード会社や国際ブランドの規約によって異なりますが、一般的には不正利用に気づいた日、あるいは請求書発行日から一定の期間(通常60日〜120日程度)が設けられています。
チャージバック制度は、消費者が安心してクレジットカードを利用できる基盤であると同時に、EC事業者にとってはビジネスを守るためのリスク管理の対象です。2026年現在、EC市場の拡大に伴い不正の手口も高度化・巧妙化しています。事業者は、3Dセキュア2.0やAI不正検知システムへの投資をコストとしてではなく、持続可能な事業運営のための不可欠なインフラとして捉える必要があります。正確な仕組みの把握と、組織全体での徹底したリスク対策の実施が、今後のECビジネスの成否を分ける重要な判断基準となります。